
学者观点
《现代金融研究》(2025年第10期)| 何青、张子婧、陈东尧:数据资源入表与企业价值创造
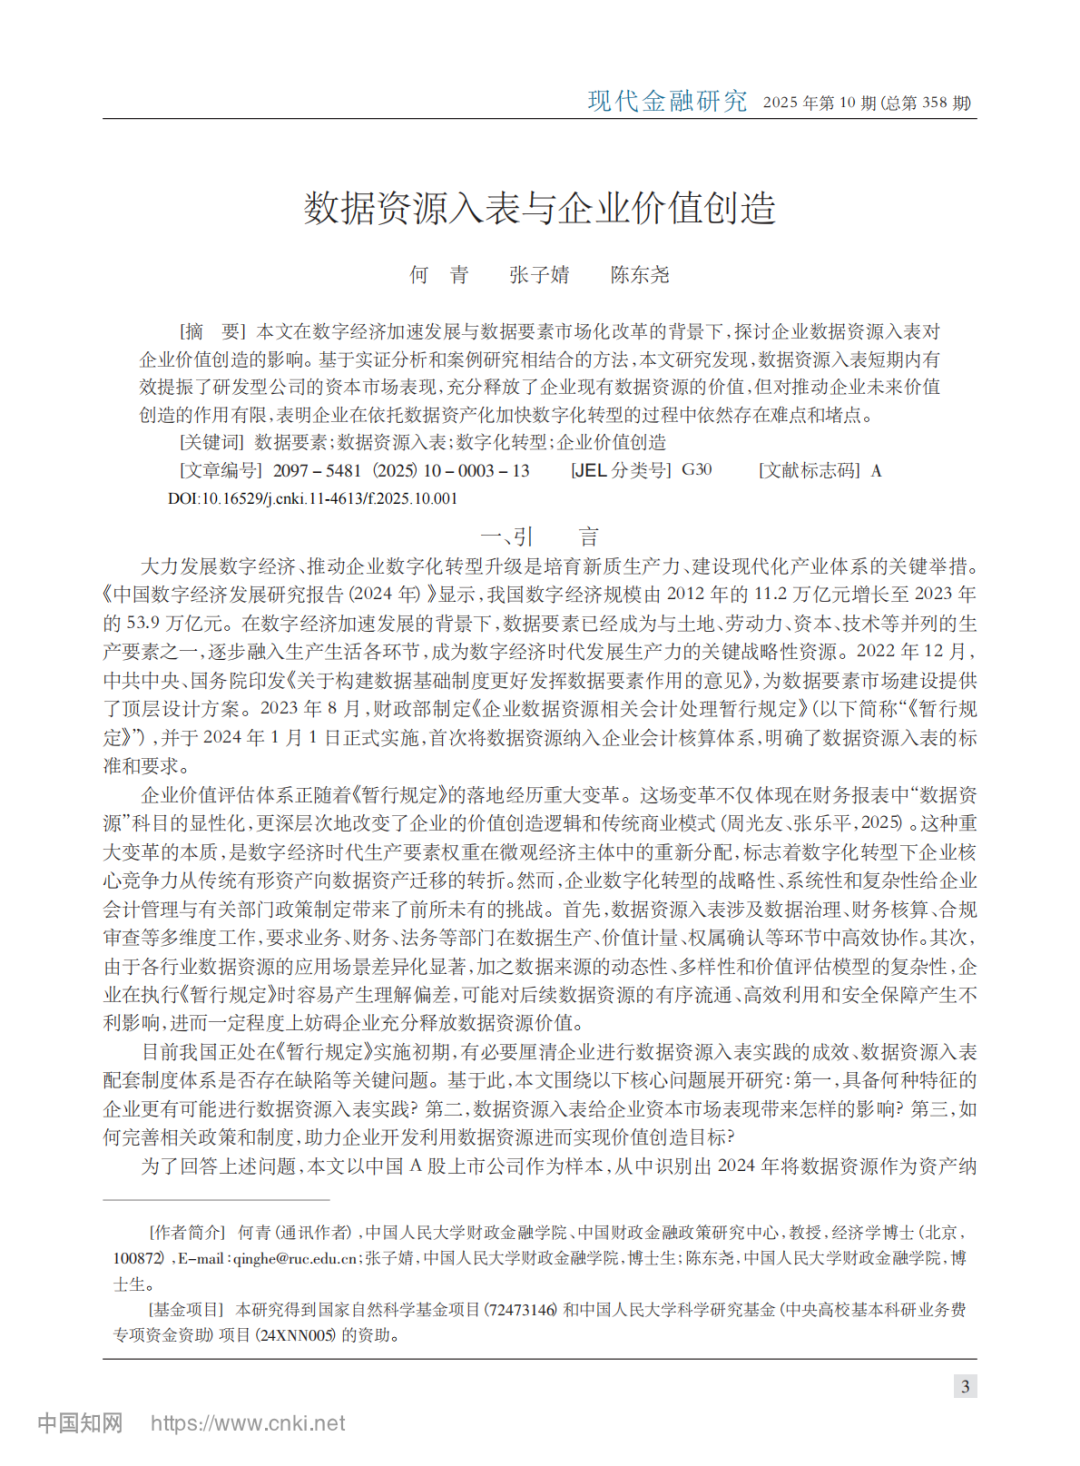
2025-10-31本文在数字经济加速发展与数据要素市场化改革的背景下,探讨企业数据资源入表对企业价值创造的影响。基于实证分析和案例研究相结合的方法,本文研究发现,数据资源入表短期内有效提振了研发型公司的资本市场表现,充分释放了企业现有数据资源的价值,但对推动企业未来价值创造的作用有限,表明企业在依托数据资产化加快数字化转型的过程中依然存在难点和堵点。
引言
大力发展数字经济、推动企业数字化转型升级是培育新质生产力、建设现代化产业体系的关键举措。《中国数字经济发展研究报告(2024年)》显示,我国数字经济规模由2012年的11.2万亿元增长至2023年的53.9万亿元。在数字经济加速发展的背景下,数据要素已经成为与土地、劳动力、资本、技术等并列的生产要素之一,逐步融入生产生活各环节,成为数字经济时代发展生产力的关键战略性资源。2022年12月,中共中央、国务院印发《关于构建数据基础制度更好发挥数据要素作用的意见》,为数据要素市场建设提供了顶层设计方案。2023年8月,财政部制定《企业数据资源相关会计处理暂行规定》(以下简称“《暂行规定》”),并于2024年1月1日正式实施,首次将数据资源纳入企业会计核算体系,明确了数据资源入表的标准和要求。
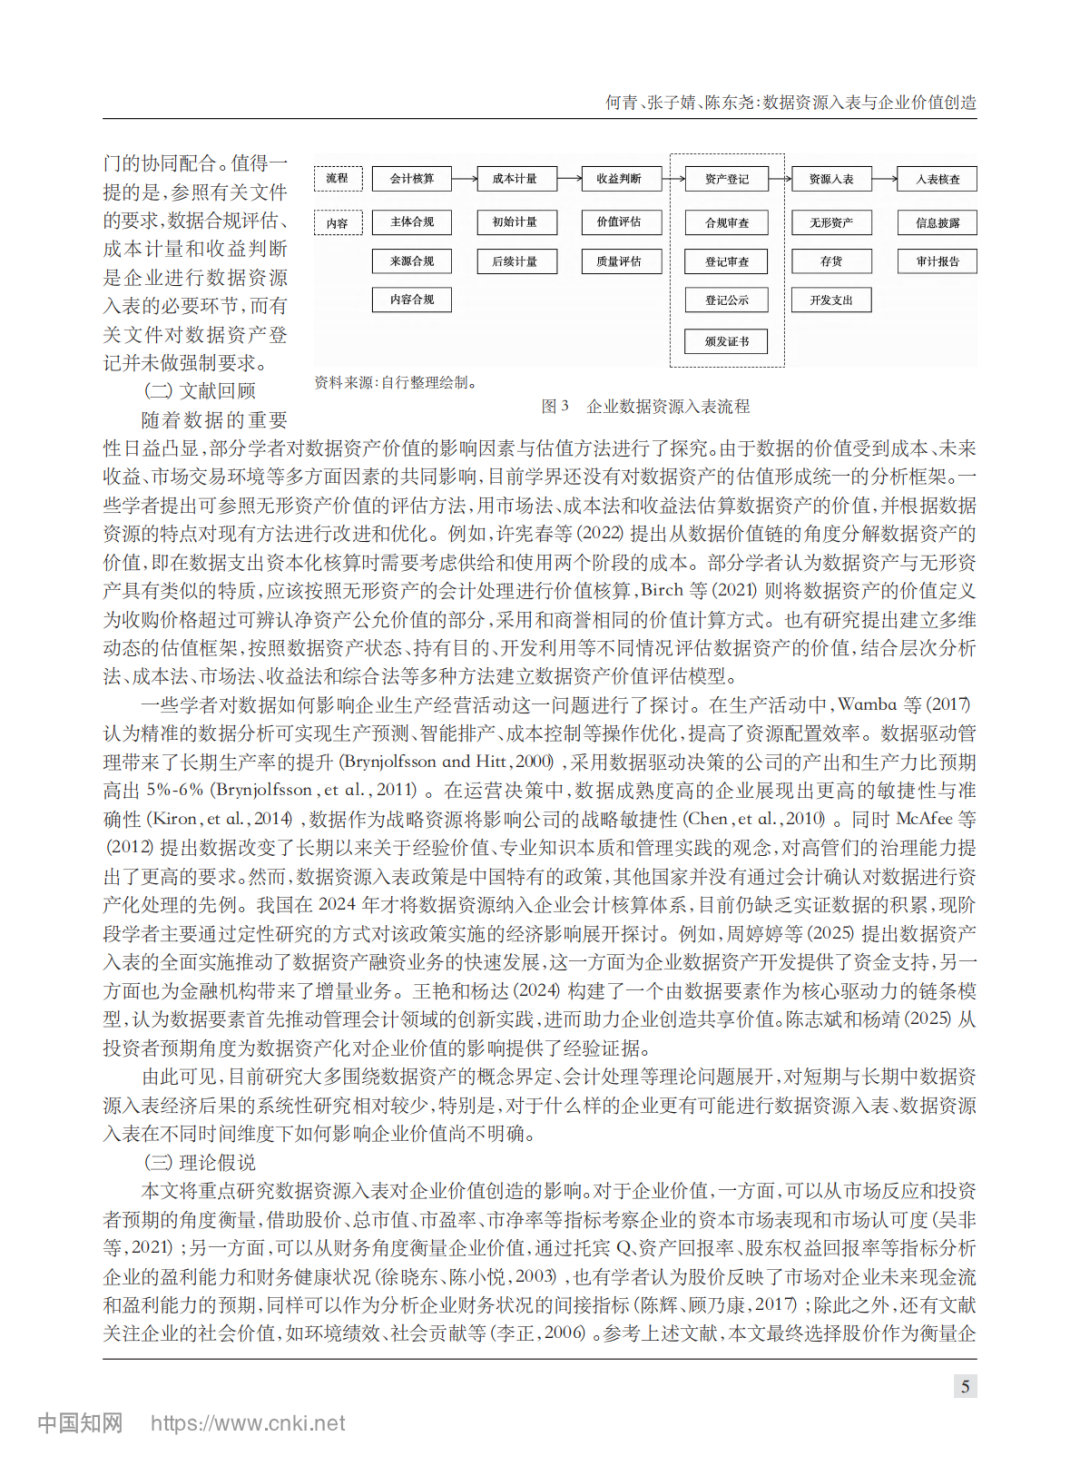
企业价值评估体系正随着《暂行规定》的落地经历重大变革。这场变革不仅体现在财务报表中“数据资源”科目的显性化,更深层次地改变了企业的价值创造逻辑和传统商业模式(周光友、张乐平,2025)。这种重大变革的本质,是数字经济时代生产要素权重在微观经济主体中的重新分配,标志着数字化转型下企业核心竞争力从传统有形资产向数据资产迁移的转折。然而,企业数字化转型的战略性、系统性和复杂性给企业会计管理与有关部门政策制定带来了前所未有的挑战。首先,数据资源入表涉及数据治理、财务核算、合规审查等多维度工作,要求业务、财务、法务等部门在数据生产、价值计量、权属确认等环节中高效协作。其次,由于各行业数据资源的应用场景差异化显著,加之数据来源的动态性、多样性和价值评估模型的复杂性,企业在执行《暂行规定》时容易产生理解偏差,可能对后续数据资源的有序流通、高效利用和安全保障产生不利影响,进而一定程度上妨碍企业充分释放数据资源价值。
目前我国正处在《暂行规定》实施初期,有必要厘清企业进行数据资源入表实践的成效、数据资源入表配套制度体系是否存在缺陷等关键问题。基于此,本文围绕以下核心问题展开研究:第一,具备何种特征的企业更有可能进行数据资源入表实践?第二,数据资源入表给企业资本市场表现带来怎样的影响?第三,如何完善相关政策和制度,助力企业开发利用数据资源进而实现价值创造目标?
为了回答上述问题,本文以中国A股上市公司作为样本,从中识别出2024年将数据资源作为资产纳入资产负债表的76家公司,以实证研究与案例分析相结合的方式探讨中国企业的数据资产化实践对其价值创造的影响。研究发现,完成数据资源入表的公司往往具有丰富的数据资源和较强的研发能力。数据资源入表在短期内通过费用资本化的方式有效释放了数据资源价值,优化了企业的账面表现,进而提升了市场估值水平;然而,长期来看数据资源入表未能有效推动企业价值创造和数字化转型。这说明《暂行规定》虽然明确了数据资源能够作为一项会计科目计入资产负债表,但后续企业在依托数据资产化加速数字化转型的进程中依然存在难点与堵点。未来,我国需要进一步完善数据资源入表的相关政策,如建立全国统一的数据资产确权、登记制度体系等,推动企业进一步完成数字化转型,促进我国经济高质量发展。
本文可能的边际贡献如下:第一,采用实证研究和案例分析相结合的方式,深入探讨了短期与长期中数据资源入表的经济效应,丰富了不同时间维度下数据资产化经济后果的相关研究;第二,以不同行业上市公司为案例,深入剖析了企业如何以数据资源入表为依托推进数字化转型,为其他企业提供了实践依据;第三,探讨了当前政策在实施过程中的局限性并提出针对性建议,为完善数据资源入表政策提供了具体参考。
作者:何青(通讯作者),中国人民大学财政金融学院、国家金融研究院、中国财政金融政策研究中心,教授,经济学博士;张子婧,中国人民大学财政金融学院,博士生;陈东尧,中国人民大学财政金融学院,博士生。摘自:《现代金融研究》(2025年第10期)