
学者观点
《保险研究》| 许荣等:消费贷款保证保险对消费者还款影响研究——基于大语言模型处理裁判文书数据集的实证
2025-09-28引言
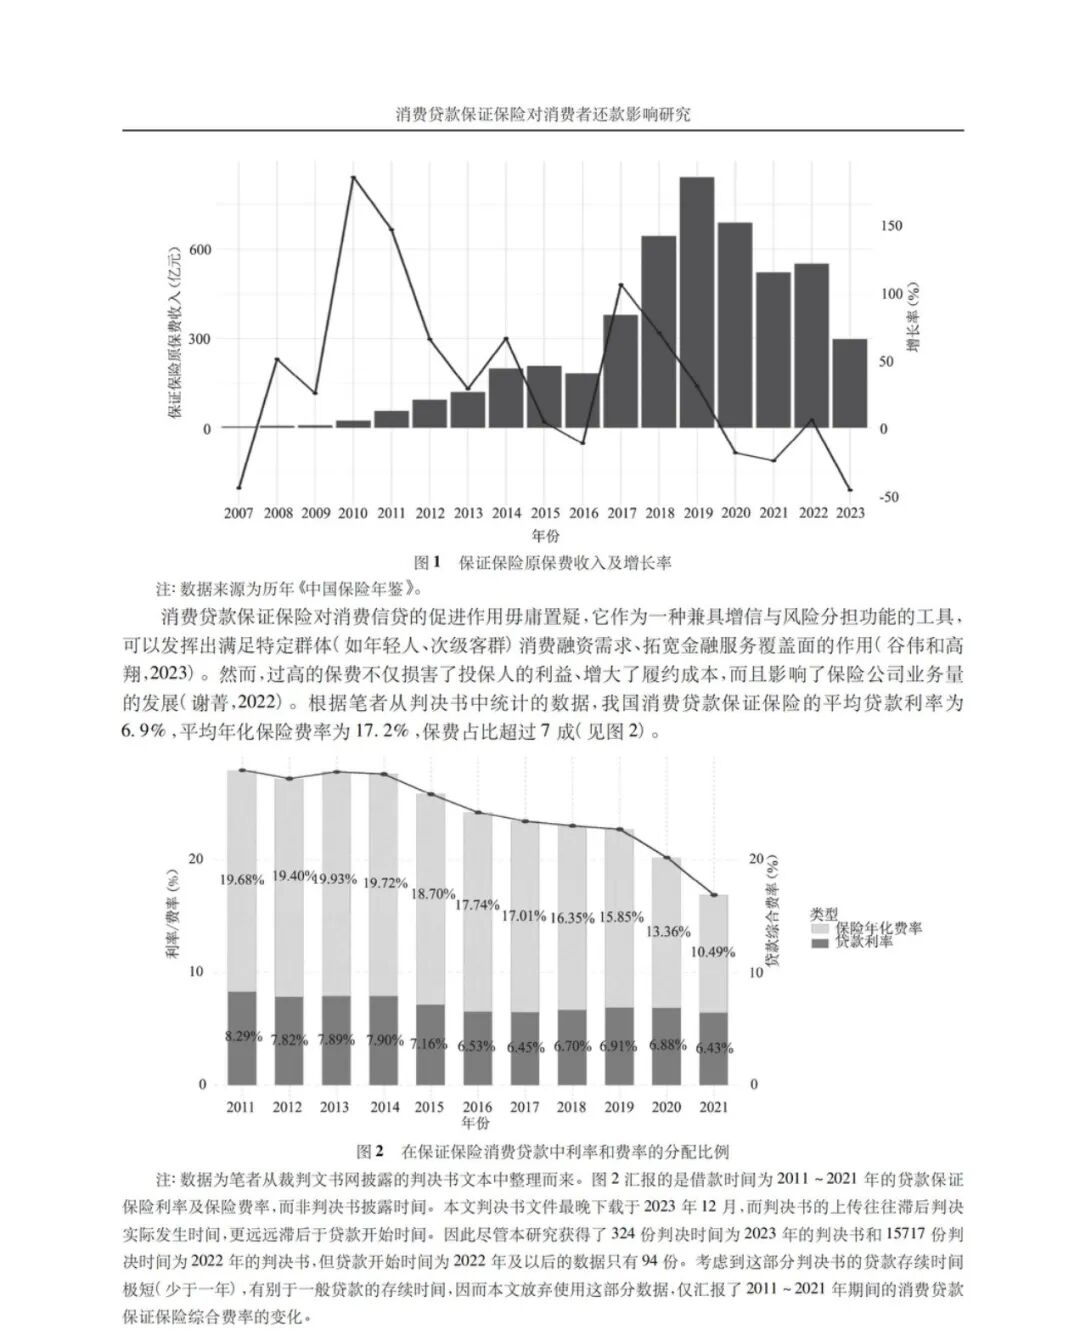
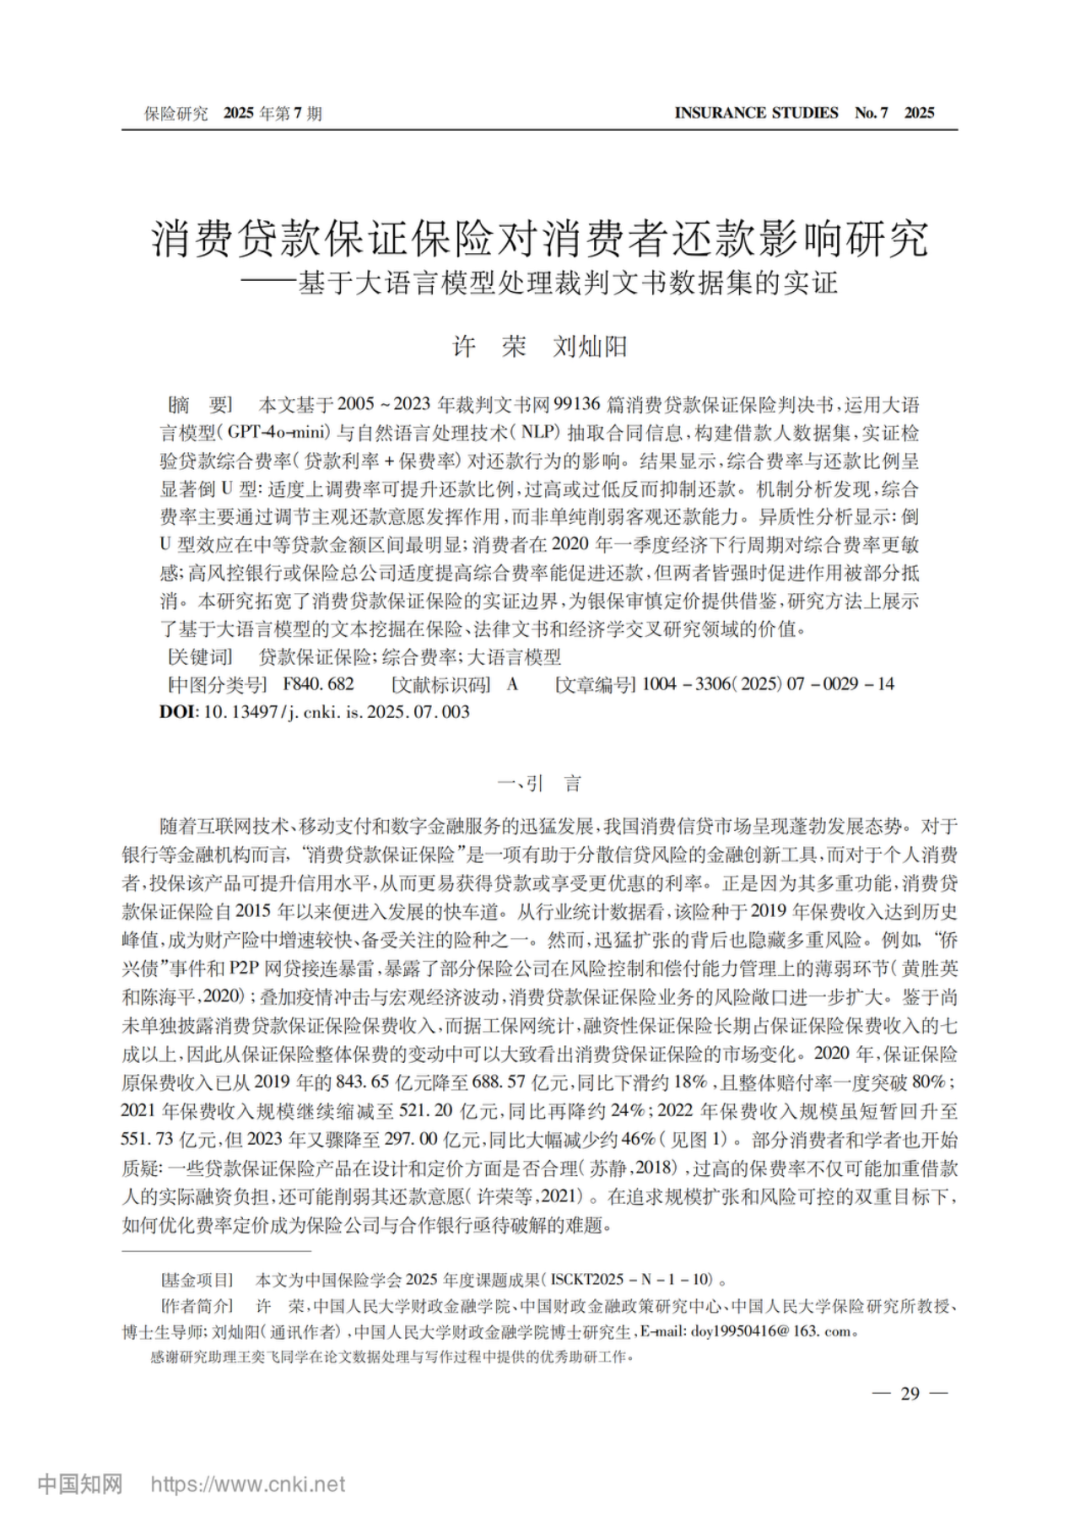
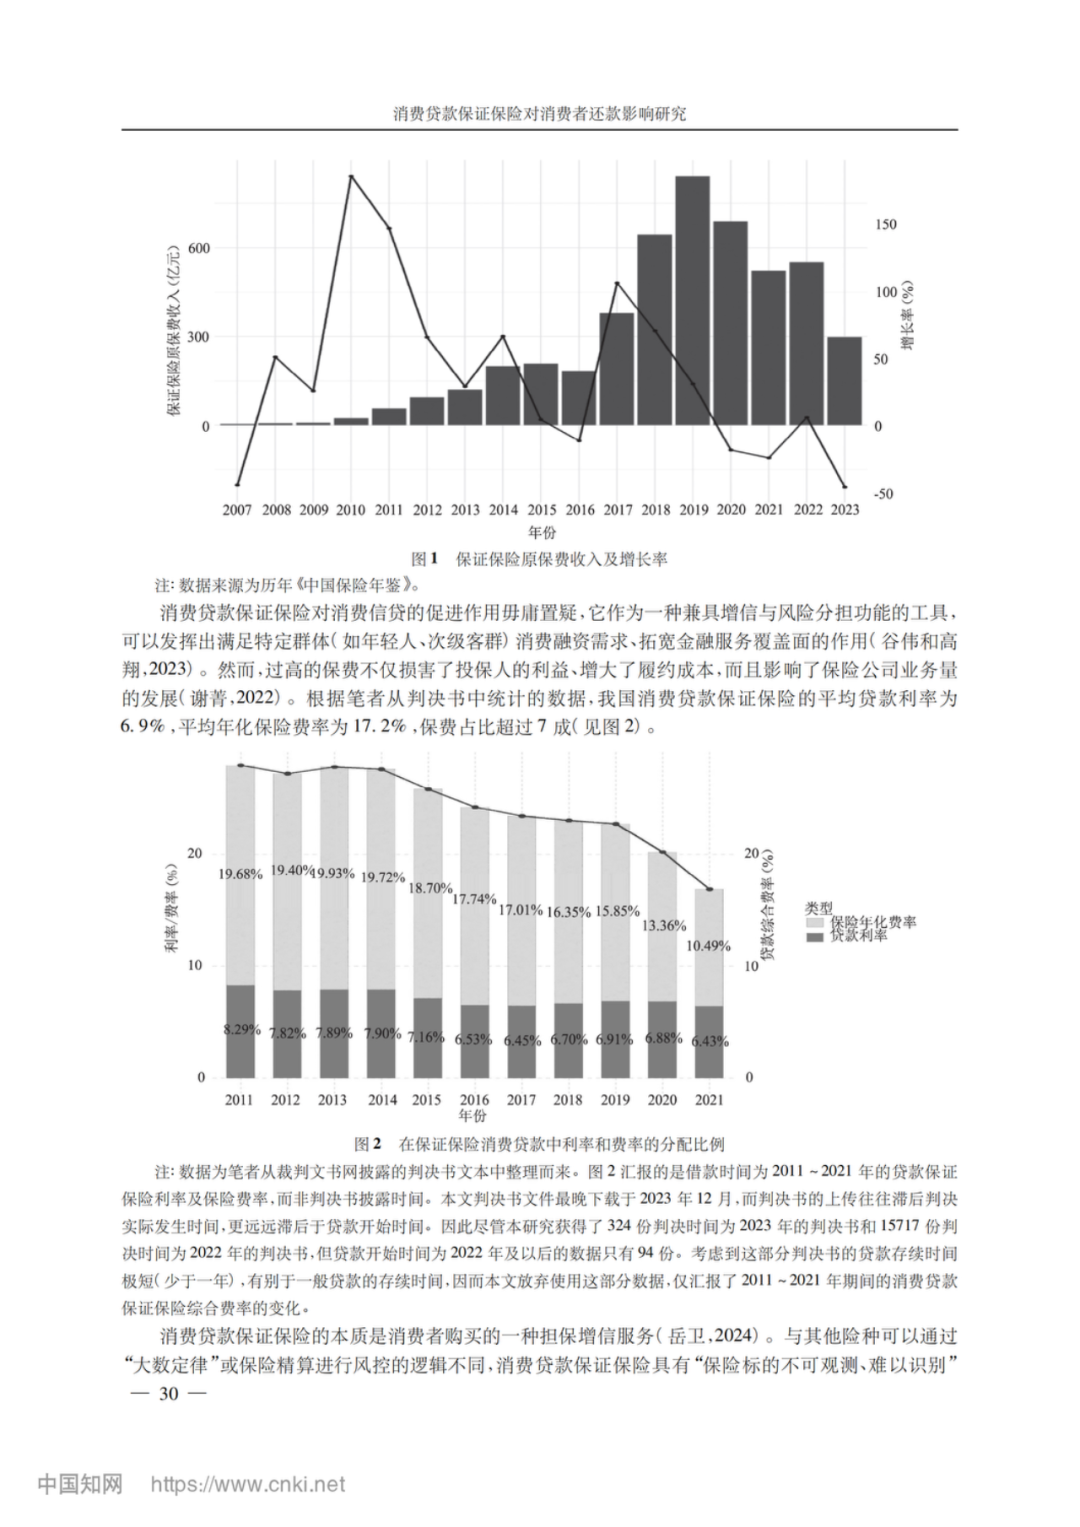
随着互联网技术、移动支付和数字金融服务的迅猛发展,我国消费信贷市场呈现蓬勃发展态势。对于银行等金融机构而言,“消费贷款保证保险”是一项有助于分散信贷风险的金融创新工具,而对于个人消费者,投保该产品可提升信用水平,从而更易获得贷款或享受更优惠的利率。正是因为其多重功能,消费贷款保证保险自2015年以来便进入发展的快车道。从行业统计数据看,该险种于2019年保费收入达到历史峰值,成为财产险中增速较快、备受关注的险种之一。然而,迅猛扩张的背后也隐藏多重风险。例如,“侨兴债”事件和P2P网贷接连暴雷,暴露了部分保险公司在风险控制和偿付能力管理上的薄弱环节(黄胜英和陈海平,2020);叠加疫情冲击与宏观经济波动,消费贷款保证保险业务的风险敞口进一步扩大。鉴于尚未单独披露消费贷款保证保险保费收入,而据工保网统计,融资性保证保险长期占保证保险保费收入的七成以上,因此从保证保险整体保费的变动中可以大致看出消费贷保证保险的市场变化。2020年,保证保险原保费收入已从2019年的843.65亿元降至688.57亿元,同比下滑约18%,且整体赔付率一度突破80%;2021年保费收入规模继续缩减至521.20亿元,同比再降约24%;2022年保费收入规模虽短暂回升至551.73亿元,但2023年又骤降至297.00亿元,同比大幅减少约46%(见图1)。部分消费者和学者也开始质疑:一些贷款保证保险产品在设计和定价方面是否合理(苏静,2018),过高的保费率不仅可能加重借款人的实际融资负担,还可能削弱其还款意愿(许荣等,2021)。在追求规模扩张和风险可控的双重目标下,如何优化费率定价成为保险公司与合作银行亟待破解的难题。
消费贷款保证保险的本质是消费者购买的一种担保增信服务(岳卫,2024)。与其他险种可以通过“大数定律”或保险精算进行风控的逻辑不同,消费贷款保证保险具有“保险标的不可观测、难以识别”“顺周期性”等特点,传统的非寿险定价方法不再适用(安平等,2021)。李文中(2014)在研究了小微企业贷款保证保险后发现,在购买贷款保证保险的借款人中,同时存在多个层次的逆向选择与道德风险问题,借款人有隐藏对自己不利的信息以获得更优惠的利率或费率的动机,保险公司如果仅仅根据预期损失进行定价,有时会忽略其中存在的逆向选择和道德风险。因此,保险公司还需要深入研究消费者的还款行为如何受到保险定价的影响。
学界对消费贷款保证保险的研究已有一些成果,但大多聚焦于政策合规层面或对保证保险性质的探讨(如:岳卫,2024;苏静,2018),对于其核心定价要素———特别是保险费率如何影响借款人还款行为,尚缺少充分系统的经验证据。许荣等(2021)基于对数百份纠纷判决书的抽样分析,初步发现“贷款综合费率”对消费者还款既有激励作用,也存在抑制效应。但许荣等(2021)采用的研究样本规模较小(350篇,由系统抽样法获取并人工读取),难以全面准确体现市场整体特征。
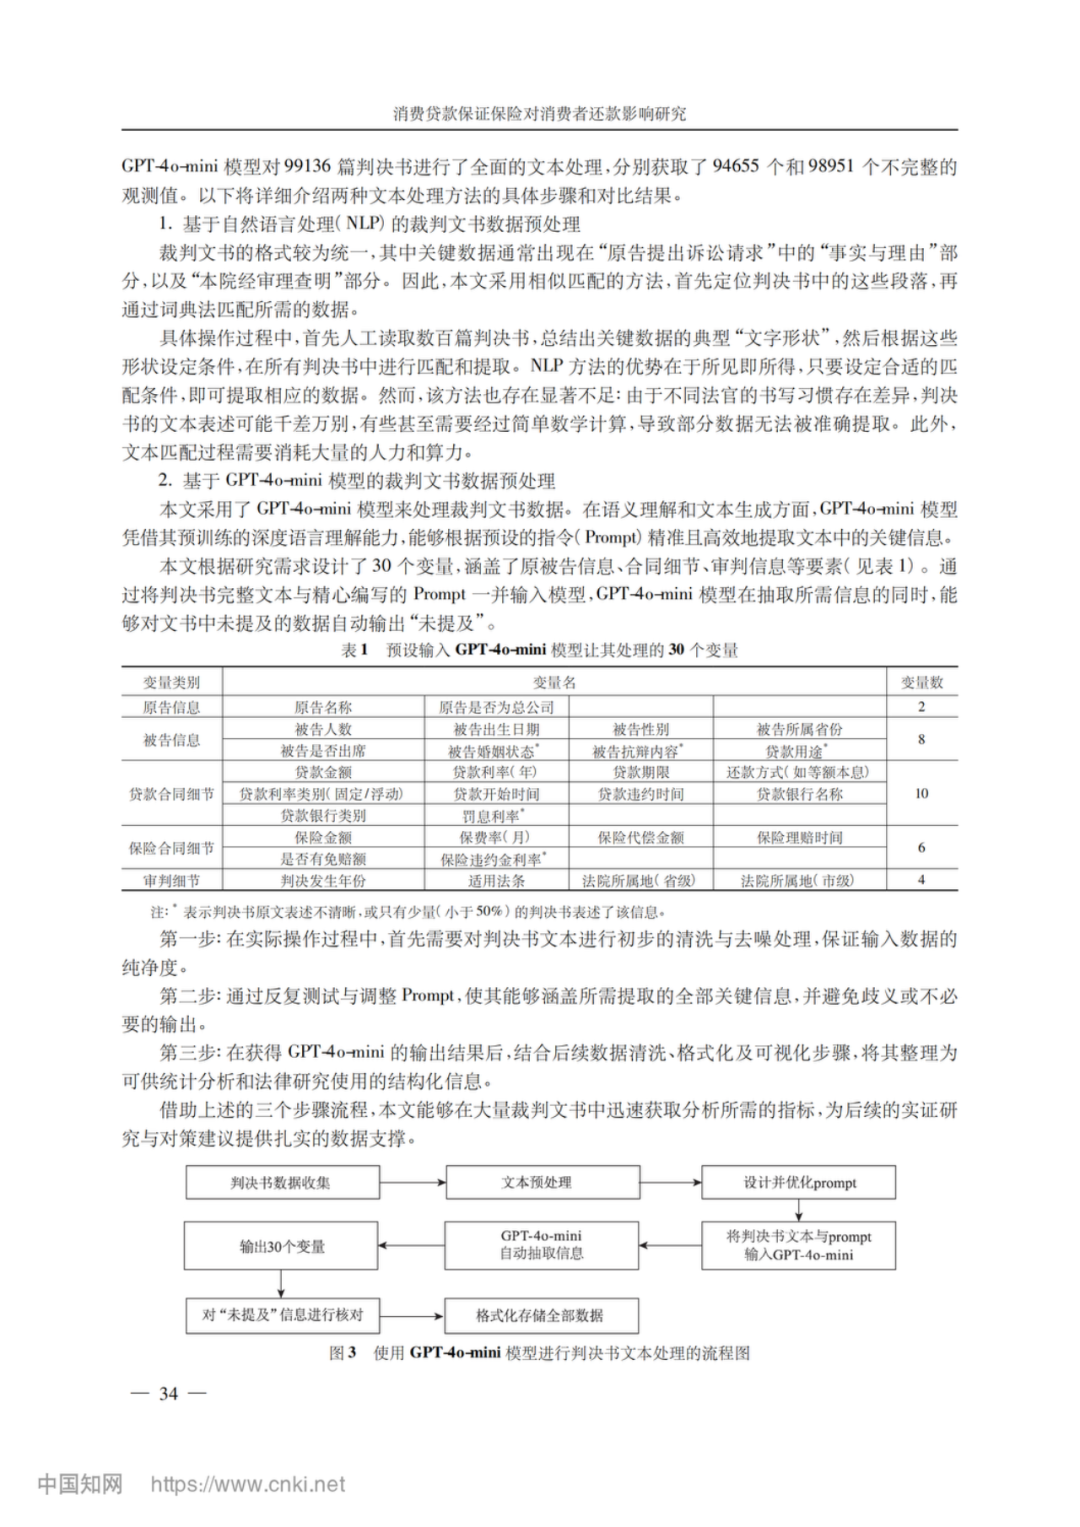
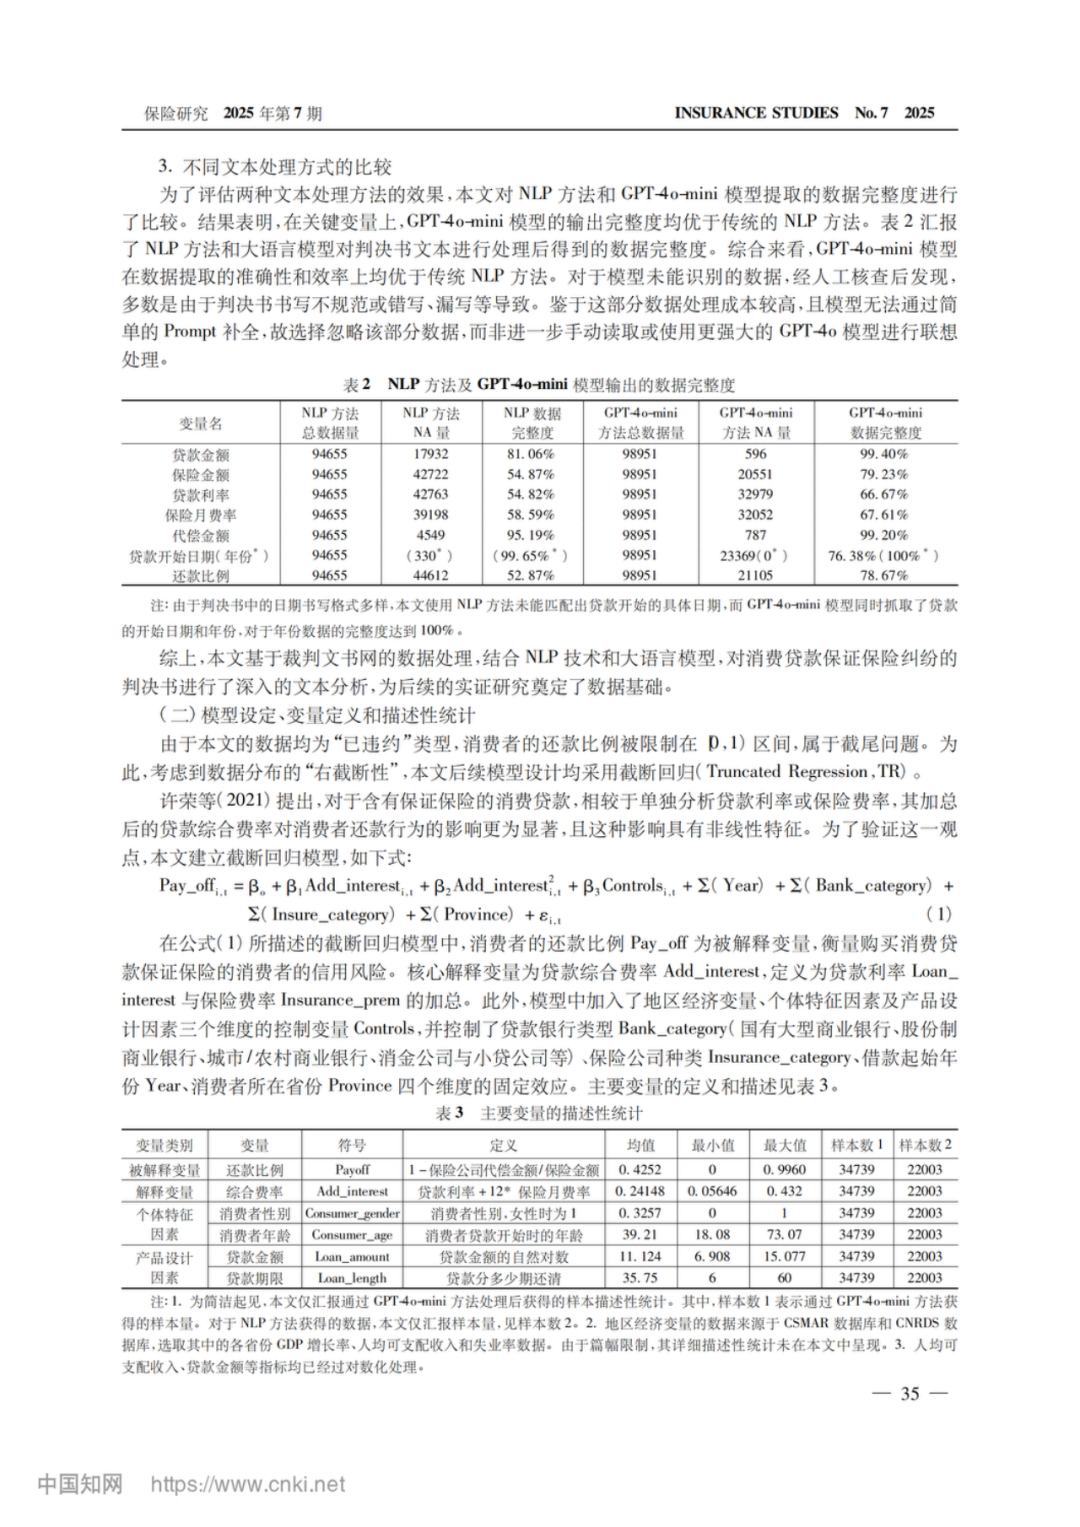
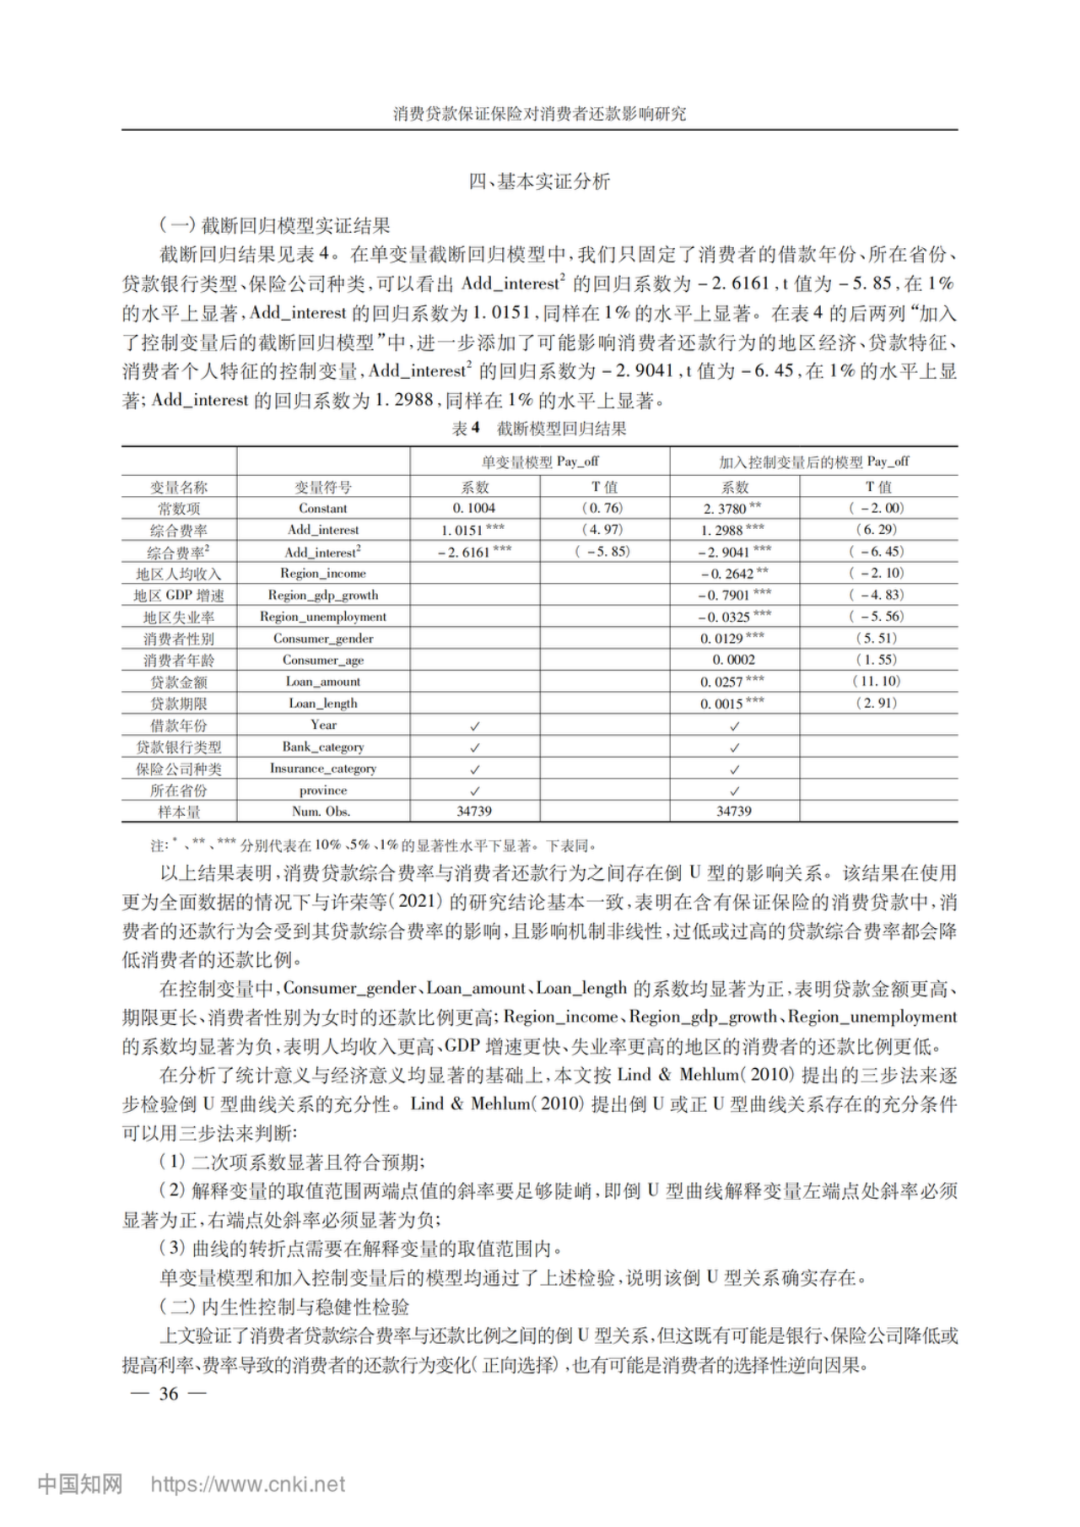
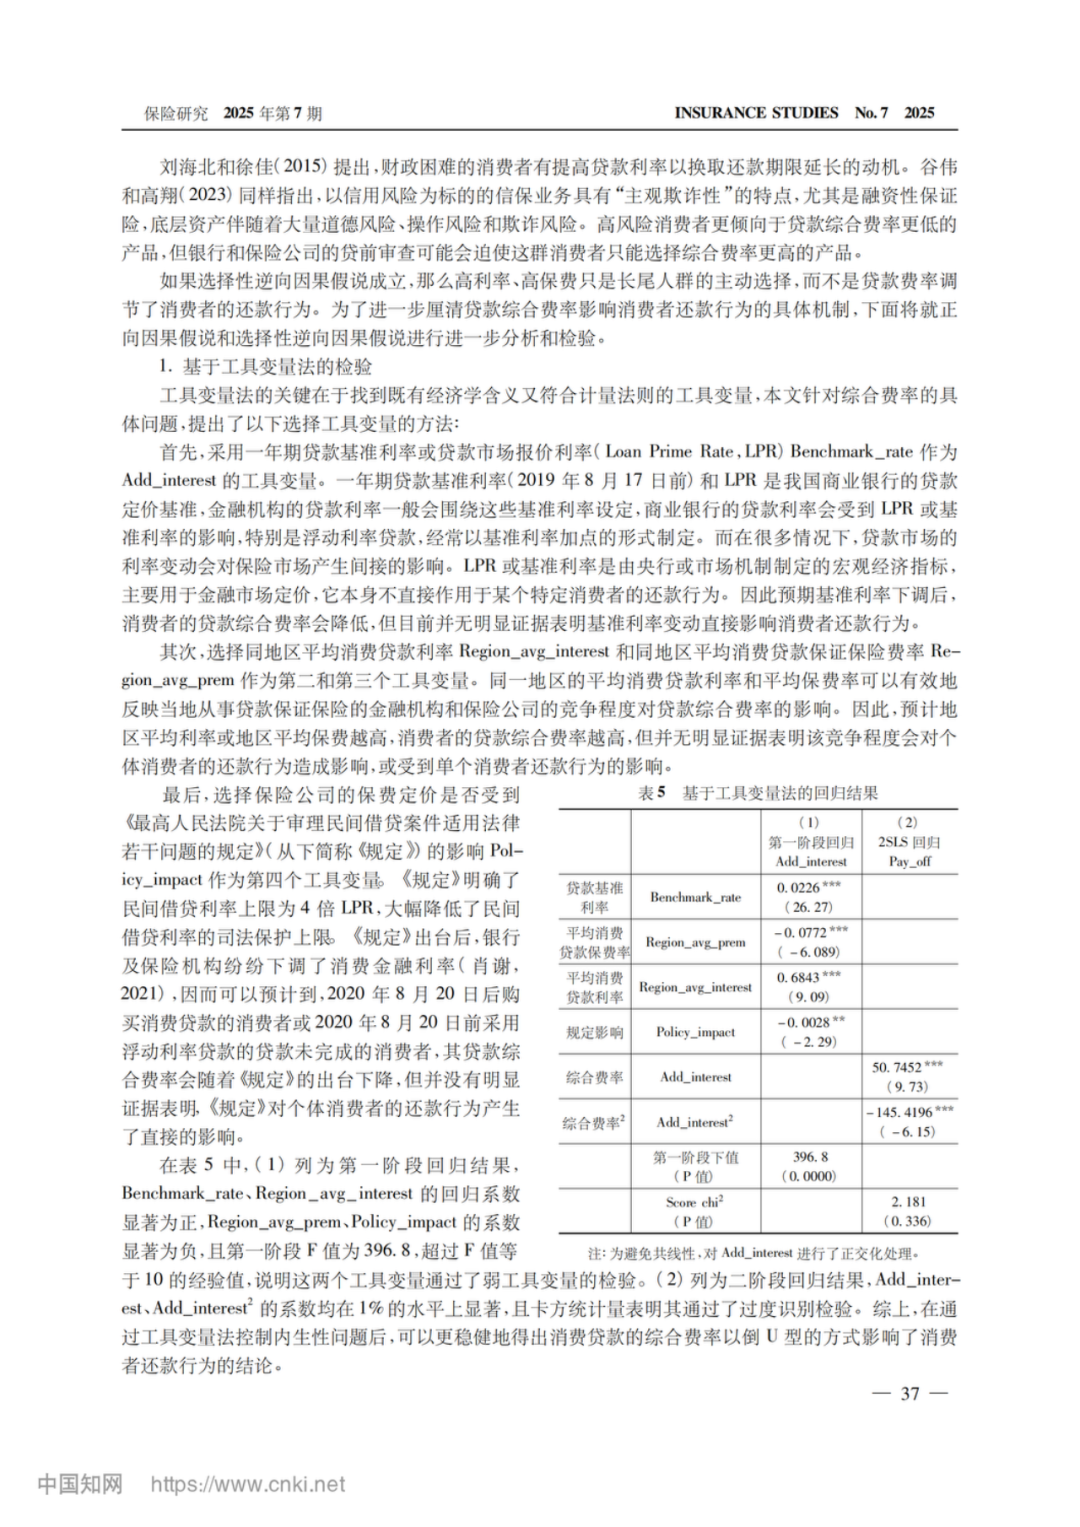
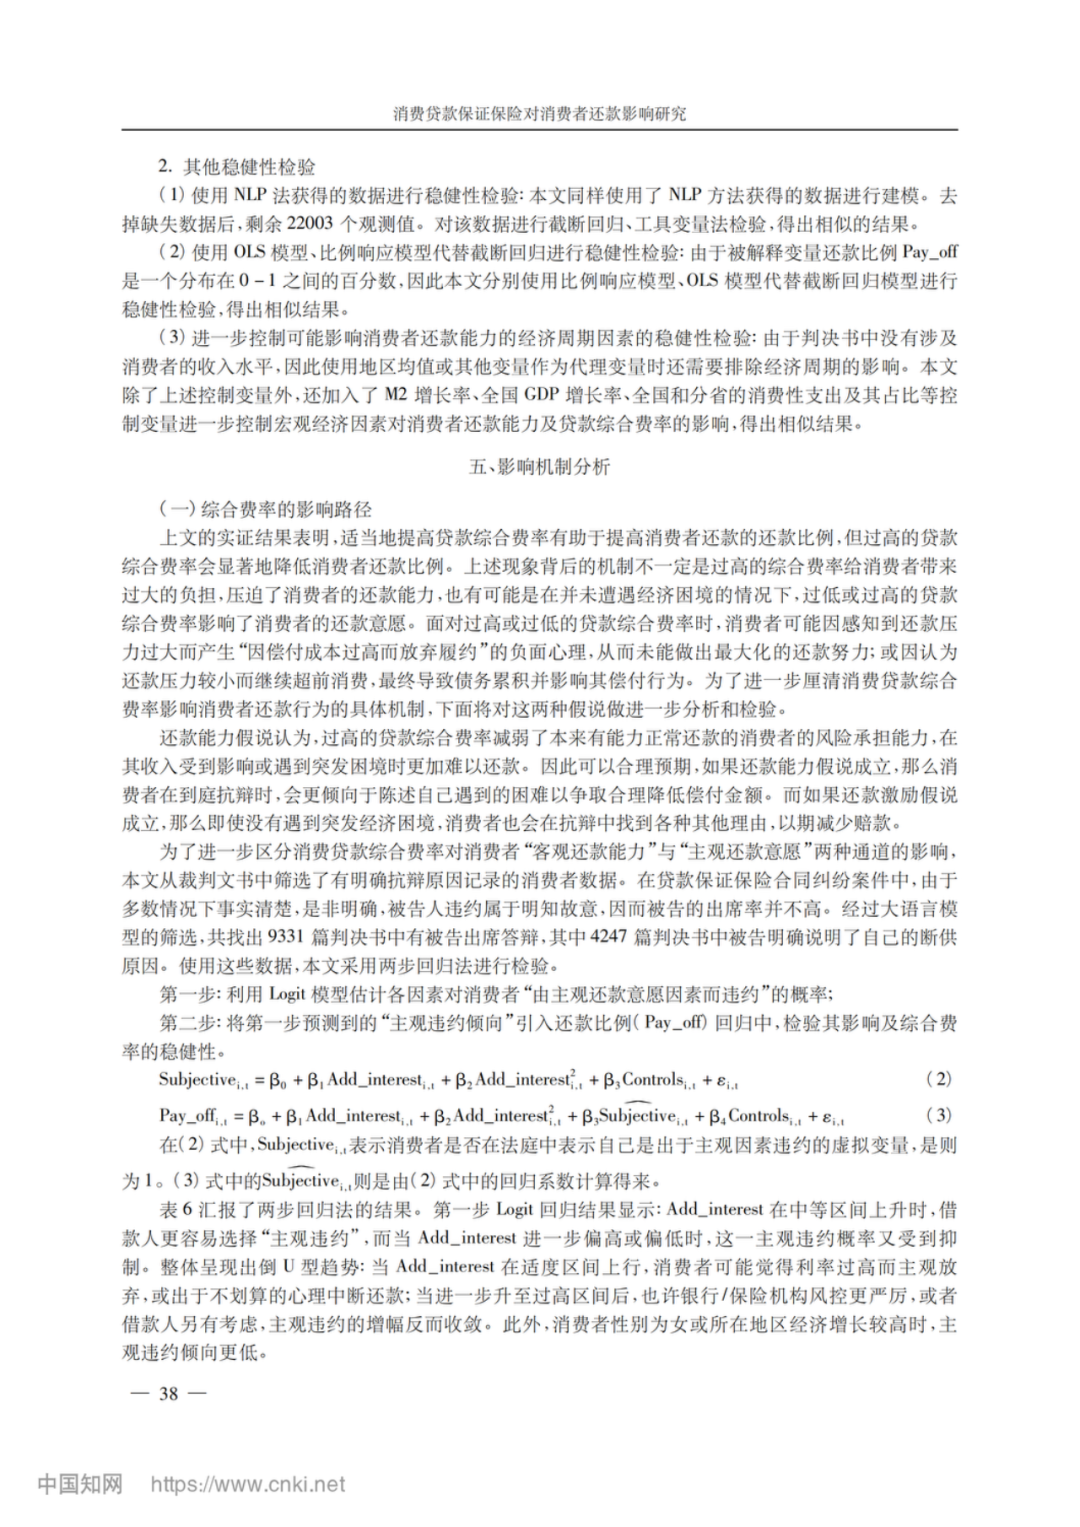
为了更加全面地探究“费率定价”对消费者还款行为的真实影响机制,本文试图突破样本规模限制,借助大语言模型(GPT-4o-mini)和自然语言处理技术(NLP)技术,对2005~2023年间裁判文书网披露的99136篇消费贷款保证保险纠纷判决书进行全量化的文本挖掘和结构化处理,系统梳理借款人的贷款金额、利率、保费率、还款比例等关键信息,并从计量经济学角度揭示综合费率对消费者还款行为的影响机理。
与以往文献相比,本文的潜在贡献主要在于:第一,借助大语言模型处理超大规模判决书文本,极大地扩展了数据量的同时,避免了人工方式的样本局限和可能存在的主观偏差;第二,通过加入工具变量等方法分离出了以往关于消费贷款保证保险的研究中难以处理的逆向选择问题,更加稳健地在消费贷款保证保险这一高费率场景下探讨了消费者贷款利率、保费率对其还款行为,尤其是主观还款倾向的综合影响;第三,通过多种识别策略和异质性分析,深入探讨了借款人在不同经济周期和不同机构背景下,对综合费率的敏感度与违约行为模式。此外,本文所探讨的消费贷款保证保险,不仅关涉微观层面的金融定价机制,也对宏观消费环境的优化具有直接推动作用。随着我国进入高质量发展阶段,如何通过更精准的金融工具支持居民合理信贷需求、激发消费活力,已成为金融与监管部门的重要课题。消费贷款保证保险作为衔接供需两端的信贷增信机制,其定价合理性直接影响居民对金融服务的信任与黏性。本研究通过文本挖掘大规模判决数据,实证识别定价与还款之间的关联机制,有助于从实证角度推动消费金融领域的制度完善,进一步释放居民消费潜力,为畅通经济内循环注入动能。
(以下为原文)
作者:许荣,国家金融研究院高级研究员、中国人民大学财政金融学院教授;刘灿阳,中国人民大学财政金融学院博士研究生
来源:《保险研究》2025年第7期