
金融求索
《金融研究》| 芦东等:双边本币互换与国际货币格局演变——来自人民币的证据
2025-09-26导读
本文探究中国与近40个国家/地区签订人民币双边本币互换协议对主要货币国际地位和国际货币格局演变的影响。通过手动收集人民币双边本币互换的签订公告,将动用条件划分为仅促进贸易结算和同时促进贸易结算与维持金融稳定两类,研究发现:若动用条件为促进贸易结算和维持金融稳定,双边本币互换协议能显著增加签订经济体与中国双边进口贸易中的人民币使用份额,并带来美元使用份额的显著下降。机制分析表明,双边本币互换协议通过降低人民币离岸市场融资成本,促进了人民币国际化,增强了人民币在国际主流货币间的地位和影响力。此外,人民币双边本币互换的效应在与中国贸易关系更紧密和金融稳定程度较弱的经济体以及美元加息周期内更显著。本文对正确认识国际货币格局演变,稳慎扎实推进人民币国际化提供了经验证据。
引言
自布雷顿森林体系建立以来,全球形成了以美元为主导的国际货币体系(Goldberg and Tille,2008;Gopinathan and Stein,2021)。2008年国际金融危机暴露了单一货币体系的脆弱性,推动国际货币格局走向多极化。当前,新兴经济体正通过大宗商品脱钩、建立独立支付系统、调整外汇储备等方式降低对美元依赖(Arslanalp et al.,2022),但地缘经济风险上升、安全资产需求增加可能同时强化美元地位,国际货币格局演变中人民币国际化面临的机遇和挑战并存。2025年中国人民银行工作会议强调“稳慎扎实推进人民币国际化,进一步增强人民币国际货币功能,发挥好货币互换、人民币清算行功能,推动离岸人民币市场发展”。双边本币互换是人民币国际化的重要推动政策。自2009年互换启动到2023年底,中国人民银行已与超40个国家/地区的央行或货币当局签订双边本币互换协议,总金额上限约4.16万亿元人民币。与此同时,人民币在跨境贸易中的使用程度不断提高(Liu et al.,2019;Song and Xia,2020;Bahaj and Reis,2022)¹。
既有研究认为经济因素中的基本面因素、金融发展水平、币值稳定性、可兑换性、网络外部性以及货币的安全资产属性是影响一国货币能否成为国际货币的主要因素(Chinn and Frankel,2008;Chey,2012;彭红枫和谭小玉,2017;Eichengreen et al.,2019;Liu et al.,2019;张明,2021)。部分学者从经验角度证明人民币双边本币互换协议可以提高人民币在国际贸易中的使用(王孝松等,2021;宋科等,2022)、增强人民币与发达经济体货币的联动(He et al.,2023)、提供人民币流动性支持(Lin et al.,2016)、提升国外对人民币市场稳定的信心(Aizenman et al.,2011)以及提升企业跨境并购完成率(栗宇丹和罗炜,2024),但也有反对观点认为双边本币互换协议的实际使用程度有限(McDowell,2019)。此外,现有文献侧重研究人民币的国际使用,对国际货币格局的演进关注较少。那么,人民币双边本币互换能否提高人民币在国际主流货币间的地位,进而推动国际货币格局向多极化演变?其影响机制又是什么?探究该问题不仅关乎中国如何进一步推进人民币国际化,也有助于指导新兴经济体提升货币话语权。
本文基于某大型国际贸易信息提供商2010年10月至2018年2月间的贸易数据,以中国人民银行主导的人民币双边本币互换协议为准自然实验,分析签订互换协议如何影响人民币国际地位和国际货币格局演变。研究发现,签订互换协议能够提高双边贸易中人民币使用份额,但并未影响美元使用份额。本文进一步收集人民币双边本币互换的签订公告并分类探究后发现:相比于动用条件为第一层级(仅促进贸易结算),动用条件为第二层级(同时促进贸易结算与维持金融稳定)的互换协议更能在进口贸易中提升人民币国际地位。具体地,第二层级协议签订经济体相比未签订经济体显著增加了进口贸易中人民币使用份额,并显著降低进口贸易中美元使用份额。该结论经过稳健性检验后依然成立。从动态上看,第二层级互换协议的效应在中长期内也较为稳定。机制分析表明签订第二层级互换协议有利于降低人民币离岸市场的贸易融资成本,从而影响国际货币格局。进一步分析表明互换协议的作用在与中国进口关系紧密、金融稳定程度较低的经济体以及美元加息周期内更显著。在当前地缘经济风险上升、全球金融市场动荡的复杂形势下,本文的实证发现对稳慎扎实推进人民币国际化及研判国际货币格局演变具有重要战略意义。
本文的创新性如下:第一,创新性地利用互换签订目的和动用条件的差异,对双边本币互换协议进行分类,更好地识别了签订双边本币互换与人民币国际结算之间的因果关系并进一步探讨其影响机制。第二,首次对人民币国际化进程所推动的国际货币格局演变进行实证研究。以往文献鲜少对人民币崛起能否对美元国际货币地位以及现有国际货币格局产生影响这一问题进行探究。第三,从经济体特征、时间周期等多维度探究人民币双边本币互换协议的政策效应,为当前背景下双边本币互换协议对人民币国际化影响的研究提供丰富的视角。
本文其余部分安排如下:第二部分为制度背景与理论假设;第三部分为研究设计;第四部分为实证结果与分析;第五部分为结论与政策建议。
主要内容
(一)制度背景与理论框架
作者首先阐述了研究的宏观背景,即二战后确立的以美元为主导的国际货币体系。尽管当前美元、欧元、日元依然占据主导地位,但人民币国际化已取得一定进展,不过与主流国际货币相比仍有显著差距。在此背景下,双边本币互换协议成为中国推进人民币国际化战略的一项重要举措。这些协议最初旨在提供外汇流动性以防范金融危机,但在2008年金融危机后,中国人民银行更加强调其在促进双边贸易与投资中的作用,因为它能有效规避汇率风险并降低交易成本。
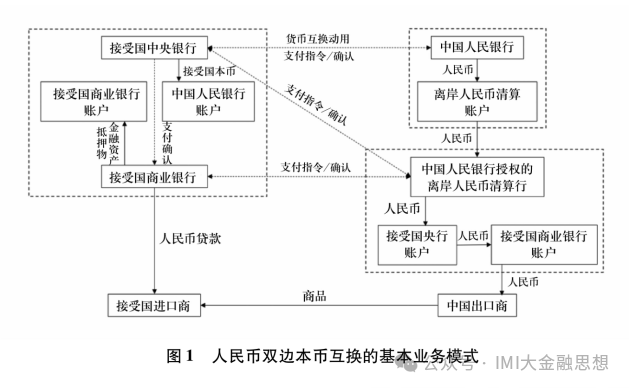
文章的一个核心观察是,中国与不同经济体签订的互换协议,其目的与动用条件存在差异。作者根据官方公告,创新性地将这些协议的动用条件划分为三个层级:第一层级仅用于促进双边经贸往来;第二层级在促进经贸的基础上,增加了维持金融稳定的目标,如提供短期流动性支持;第三层级则包含更灵活的特殊目的,如构成外汇储备等。作者还指出,自2016年起,新签订的互换协议大多都提及了维护金融稳定的作用。
基于上述背景和理论,作者提出了两个核心研究假设。第一个假设是,签订人民币双边本币互换协议会增加人民币在国际贸易中的使用份额,从而提升其国际地位。第二个假设则对不同层级的协议进行了区分:动用条件仅为促进贸易结算(第一层级)的协议,主要提升的是人民币融资的“可得性”,这可能不足以撼动美元的地位。而动用条件同时包括促进贸易结算和维持金融稳定(第二层级)的协议,不仅能提升融资可得性,还能通过稳定市场预期、降低汇率风险,从而显著降低人民币的“融资成本”,这使得人民币在与美元的竞争中更具优势,因此可能导致美元使用份额的下降。
(二)识别策略与数据来源
在研究设计上,作者采用了渐进双重差分模型作为核心的识别策略,旨在精准识别签订人民币双边本币互换协议对国际货币使用份额的因果效应。在这一框架下,研究将样本期间内与中国人民银行签订了互换协议的经济体设为处理组,而从未签订协议的经济体则作为控制组。
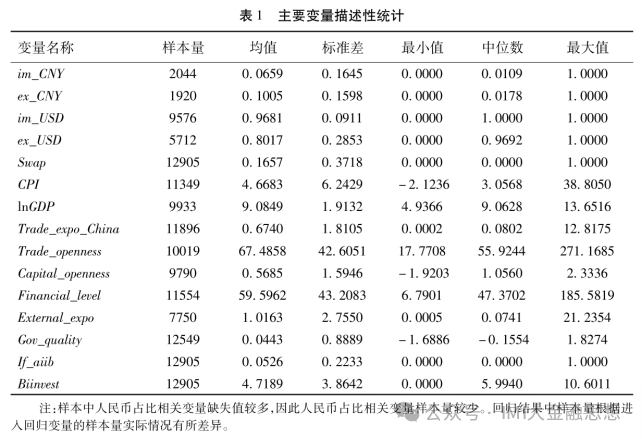
本文的数据来源于多个权威数据库。其中,核心的因变量——即人民币和美元等主要货币在国际贸易中的使用份额——来自于某大型国际贸易信息提供商,该数据详细记录了全球各经济体间以不同货币结算的贸易融资信息。作者基于此构建了各经济体与中国进行双边进出口贸易时,人民币和美元各自的使用份额指标。关键的自变量,即是否签订双边本币互换协议,是作者通过手动整理中国人民银行官网及相关官方公告构建的虚拟变量。这项工作的创新之处在于,作者不仅记录了协议签订的时间,还根据公告内容将协议的动用条件划分为“仅促进贸易结算”和“同时促进贸易结算与维持金融稳定”等不同层级,这为后续的深入分析奠定了基础。
(三)基准估计结果
作者在基准回归分析中首先发现,总体来看,与中国签订双边本币互换协议确实能显著提升人民币在双边贸易中的使用份额,证实了协议对人民币国际地位的促进作用。然而,在不区分协议类型的总体分析中,该协议对美元的使用份额并未产生显著的统计学影响。
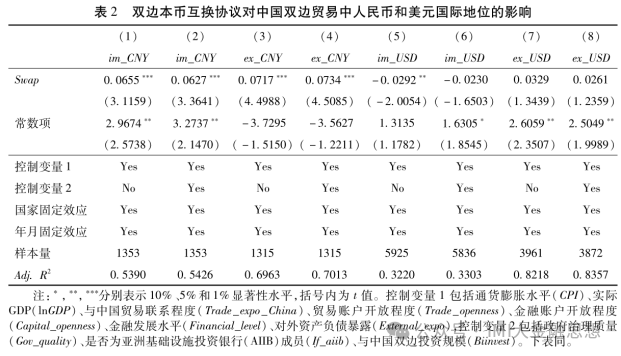
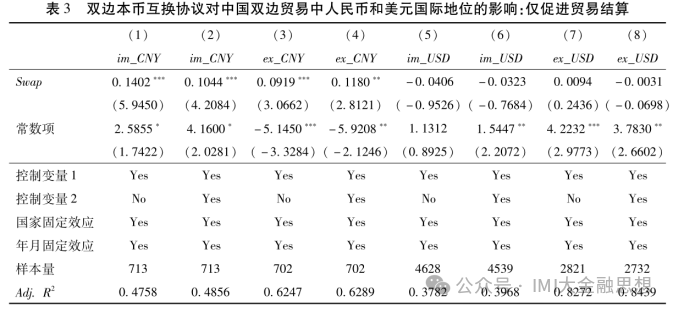
文章的核心发现来自于对不同动用条件协议的分类检验。研究结果表明,不同层级的互换协议对国际货币格局演变的影响存在显著差异。当协议的动用条件仅限于促进贸易结算(第一层级)时,它虽然能够显著提高人民币的使用份额,但并未对美元的地位构成挑战,美元的使用份额没有发生明显变化。然而,当协议的动用条件扩展至同时促进贸易结算和维护金融稳定(第二层级)时,结果发生了根本性改变。这类协议不仅更强有力地提升了与中国进行进口贸易时的人民币使用份额,更重要的是,它同时导致了美元使用份额的显著下降。这一发现表明,具备金融稳定功能的互换协议是推动国际货币格局向多极化演变的关键。作者进行的平行趋势检验也证实,在协议签订前,处理组与控制组的货币使用份额变化趋势并无显著差异,满足了双重差分模型的前提假设。动态效应分析进一步显示,第二层级协议对人民币的提升效应和对美元的替代效应在协议签订后能够持续存在,并且随着时间推移有增强的趋势。
(四)机制分析结果
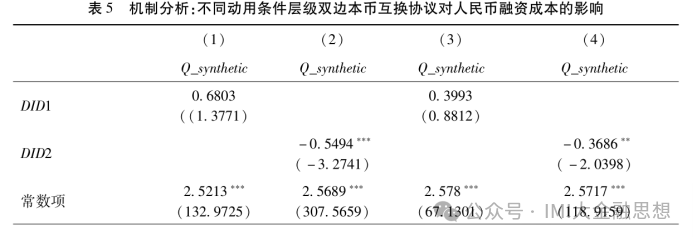
在机制分析部分,作者的核心目标是揭示为何只有兼具金融稳定功能的第二层级互换协议才能显著撼动美元的地位。研究的核心假说在于,不同层级的协议对人民币融资环境的影响存在本质差异。第一层级的协议主要提升了人民币融资的“可得性”,但这尚不足以让企业放弃使用成本更低、流动性更好的美元。而第二层级的协议则更进一步,通过其内含的金融稳定承诺,能够有效降低离岸人民币市场的风险溢价,从而显著降低人民币的“融资成本”。
为了验证这一机制,作者构建了衡量境外经济体人民币贸易融资成本的指标——合成人民币借款成本,并通过双重差分模型进行实证检验。实证结果有力地支持了这一假说。数据显示,签订第一层级(仅促进贸易结算)互换协议的经济体,其人民币融资成本并未发生显著变化。与之形成鲜明对比的是,签订了第二层级协议的经济体,其人民币融资成本在协议生效后出现了显著且大幅的下降,数值上平均下降了约0.55个百分点。
结论
本文从国际货币格局的视角出发,重点讨论了双边本币互换协议在推动国际货币格局演变中发挥的作用及背后机制。研究发现,第一,与中国人民银行签订双边本币互换协议后,若动用条件为第一层级(仅促进贸易结算),则经济体与中国双边进口贸易中人民币使用份额增加,但美元使用份额未有显著变化。若动用条件为第二层级(同时促进贸易结算和维持金融稳定),则人民币使用份额显著增加的同时美元使用份额也显著下降,表明在国际货币格局中人民币国际地位和影响力的增强。第二,机制分析表明,动用条件为第二层级的互换协议主要通过降低贸易融资成本来提升人民币国际地位。第三,进一步分析发现,动用条件为第二层级的互换协议对人民币国际地位的提升效应在与中国进口贸易关系紧密、金融稳定程度较低的经济体内以及美元加息时更为显著。本文所揭示的人民币双边本币互换在提供流动性支持、发挥安全保险功能、提升国际贸易中人民币使用份额与国际地位等多方面的积极作用,有望在当前复杂严峻的国际环境中持续释放效能,推动人民币国际化进程,促进国际货币格局朝着多极化方向发展演变。
本文的政策启示如下:第一,推进人民币国际化战略时,应当积极开展双边货币合作,并重点发挥双边本币互换的金融安全网络功能。具体而言,要扩大本币互换伙伴国范围,可以与“一带一路”沿线国家、新兴市场及发展中国家更多地签署双边本币互换协议。同时,在协议设计中应当优先纳入“促进贸易结算与维持金融稳定”的第二层级动用条件,允许互换资金用于调节离岸人民币流动性、对冲汇率风险等金融稳定目标,可允许协议资金用于调节外汇市场、支持本地银行的人民币融资业务,强化人民币作为安全资产的属性。
第二,开展货币合作时,应当注重差异化政策设计,聚焦重点区域与周期。在区域差异化上,要重点向贸易联系紧密、金融稳定性较弱的经济体倾斜。对与中国进口贸易占比高的经济体,可通过扩大互换额度、延长协议期限等方式,进一步降低其使用人民币的成本;对金融稳定性较弱的经济体,可在互换协议中增设危机应对条款,允许其在面临资本外流、货币贬值时快速动用互换资金,维护金融市场稳定,增强人民币的国际最后贷款人功能。在美国货币政策紧缩周期中,人民币互换协议的低成本流动性供给优势凸显,可主动与受美元加息冲击较大的经济体加强双边金融合作。
第三,应当提高离岸人民币的流动性与人民币融资可得性,降低人民币融资成本。通过扩大中国香港、新加坡以及伦敦等主要离岸中心的人民币流动性池,优化人民币清算行布局,降低境外企业人民币融资成本,可通过央行票据发行、流动性调控工具等手段,平抑离岸市场利率波动,提升人民币融资的稳定性。
论文作者:芦东,中国人民大学财政金融学院教授、国家金融研究院高级研究员;谢宏杰、刘韬、刘家琳、俄美合
本文发表于《金融研究》2025年第8期