

研究团队
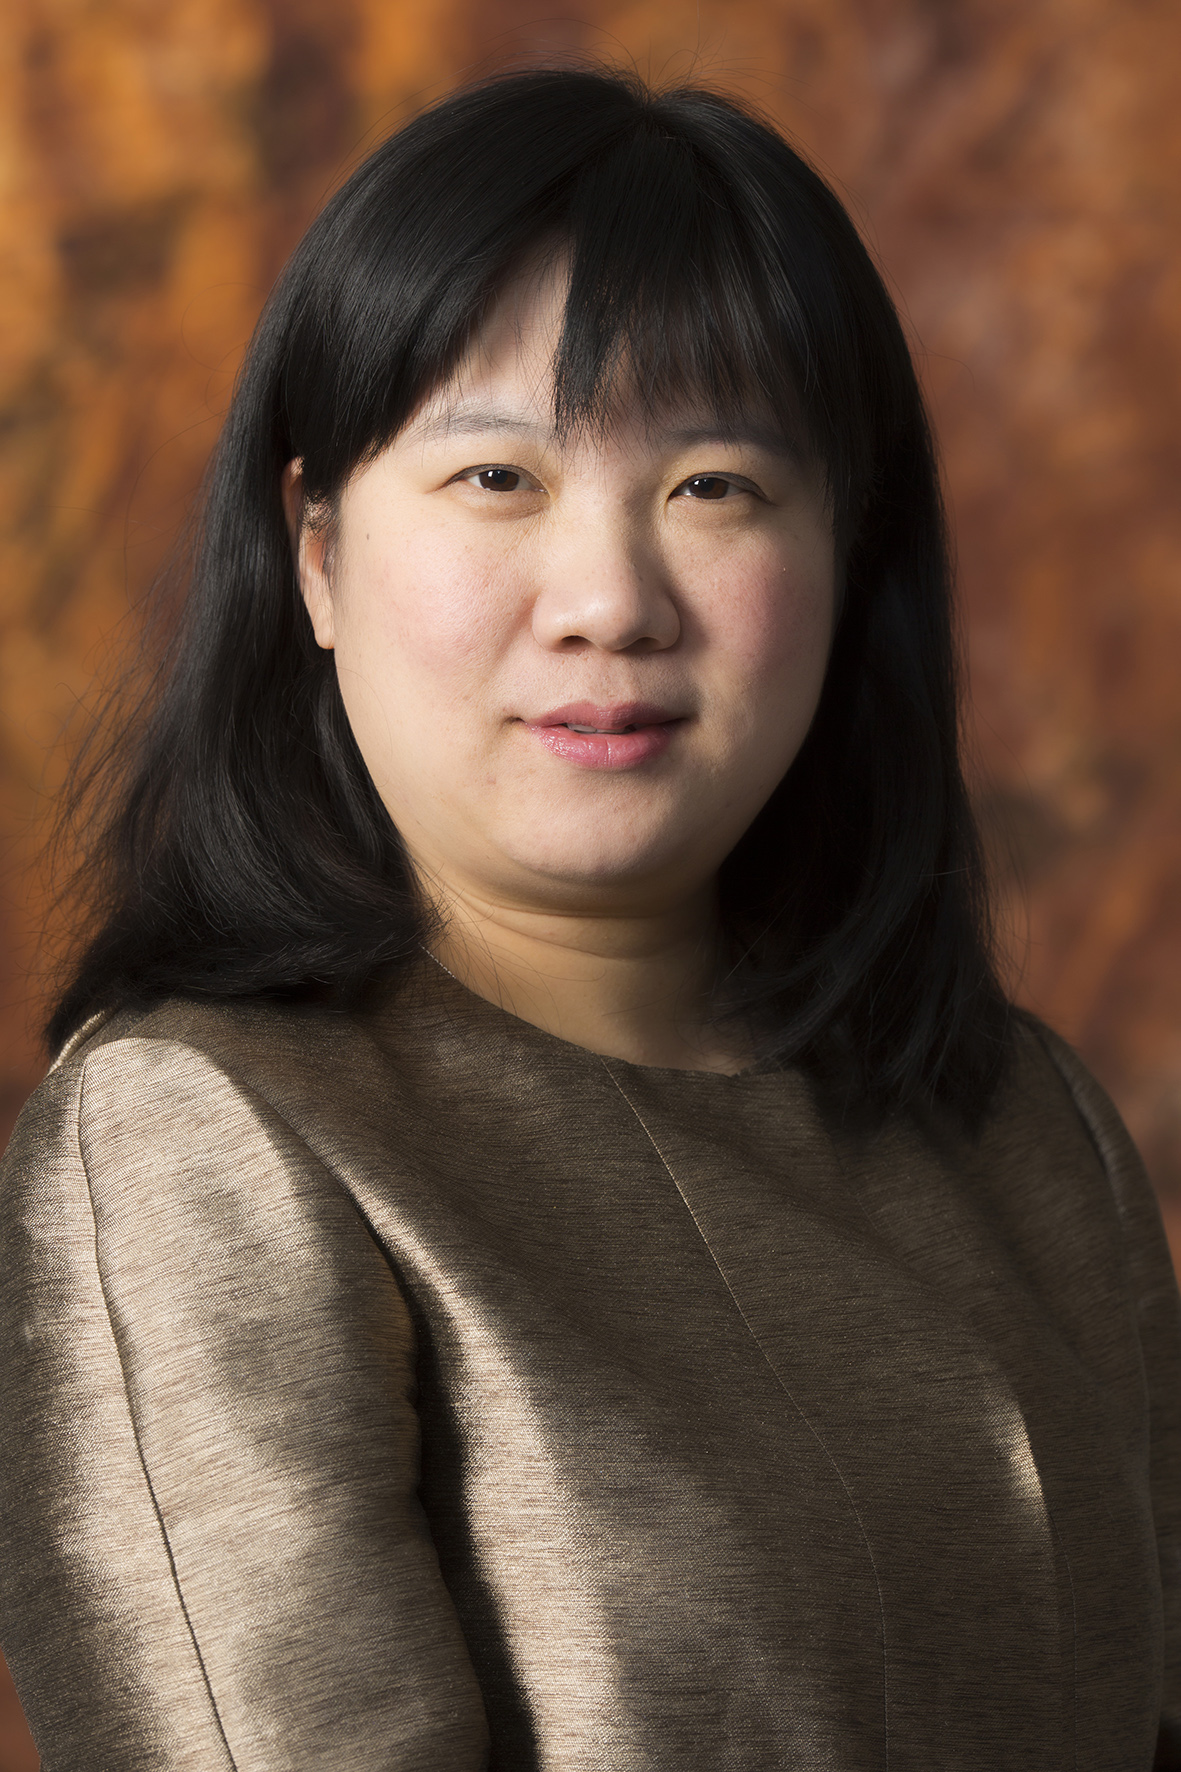
个人简介
教育背景
2004-2009 清华大学 理学博士
2000-2004 清华大学 理学学士
代表作品
教材与专著
《金融工程》(郭彪,何林 编著),中国人民大学出版社,2025。
《DC型养老金管理问题研究》,经济科学出版社, 2017。
《基于随机最优控制的动态保险资金管理问题研究》,知识产权出版社,2014。
论文
农村养老服务模式与“时间银行”(与莫一茗合作),《中国金融》,2025年第11期。
合作养老模式下的养老决策研究(与莫一茗合作),《应用经济学评论》,2025年第2期。
基于参保者收入异质性的养老金结构优化问题研究(与王论意合作),《保险研究》,2024年第2期。
基于随机建模的个人养老金账户内涵收益率研究(与莫一茗合作),《保险研究》,2023年第7期。
养老金奖惩机制对退休决策的影响研究--基于累积前景理论的视角(与莫一茗合作),《保险研究》,2022年第10期。
基于CPT效用的养老金补缴内涵价值分析--以山东省1978-2016年经验数据为例(与冷嫣然合作),《管理科学学报》,2020年第4期。
基于均值回复的逆周期策略在组合保险中的应用研究 (与冯健,张书华合作),《保险研究》,2017年第11期。
DC型养老金积累期最优资产配置问题研究 (与梁宗霞合作),《保险研究》,2016年第6期。
生命周期、风险偏好和积累水平对DC型养老金资产配置策略的影响研究(与梁宗霞合作),《经济理论与经济管理》,2016年第4期。
DC型企业年金最优资产配置和给付方案问题研究,《中国管理科学》,2015年第8期。
利率市场化对政策性银行融资模式的影响及对策研究 (与许荣,马晓轩,刘泽洋合作),《金融监管研究》,2015年第1期。
现收现付制养老保险风险量化及应对策略,《保险研究》, 2010年第8期。
科研项目
2025-2026,人大国发院项目。
2016-2018,DC型养老金最优资产配置与给付方案问题研究,自然科学基金青年项目。
2013-2015,商业养老金管理中的连续时间精算模型与动态优化问题研究,北京高校青年英才计划。
2012-2014,各层次养老保险管理机构最优管理策略问题研究,教育部人文社科青年基金项目。
2010-2012,养老保险中的若干优化问题研究,中国人民大学科学研究项目。
2010-2011,保险公司最优控制策略问题研究,中国保险学会研究课题。