

研究团队
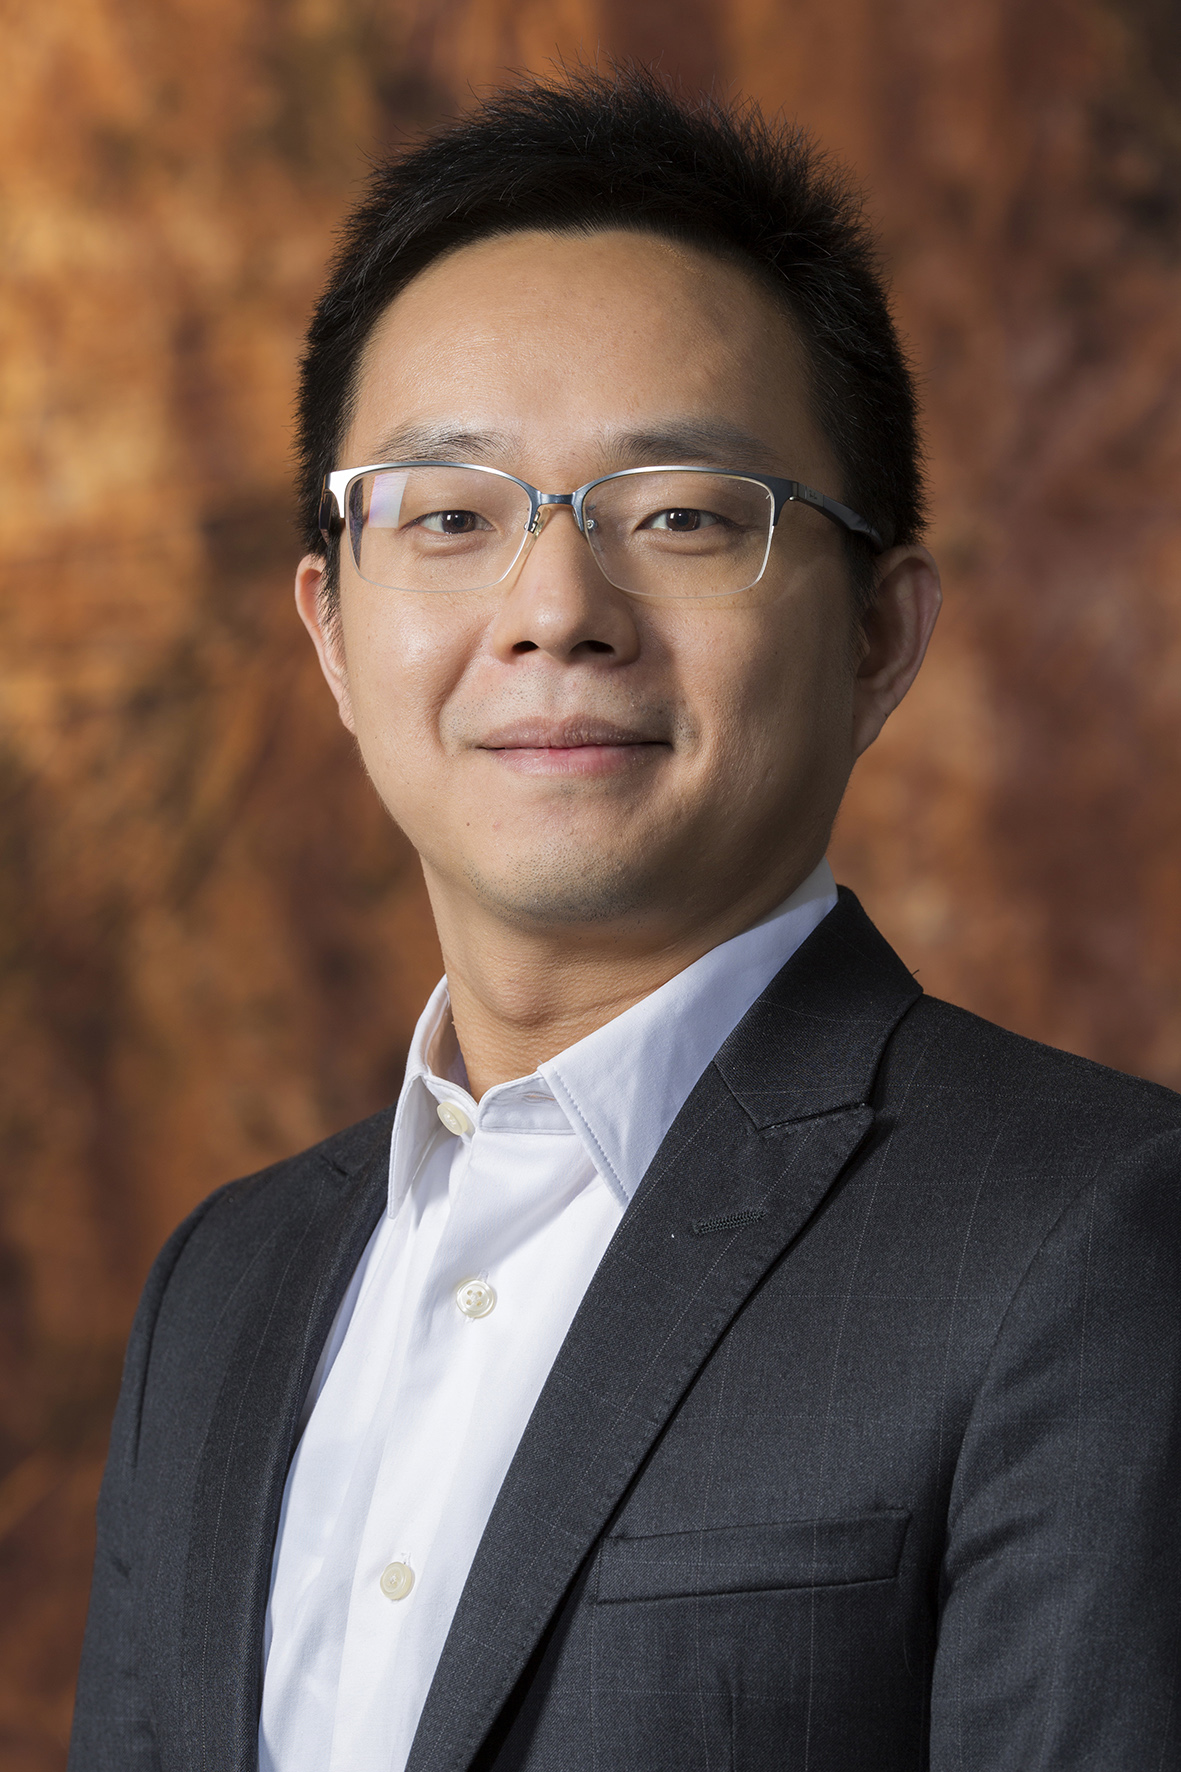
个人简介
教育背景
2002年7月,毕业于同济大学,经济学学士
2004年8月,毕业于德国康斯坦兹大学,经济学硕士
2008年9月,毕业于瑞士苏黎世联邦理工大学,金融数学硕士
2013年3月,毕业于英国诺丁汉大学,金融学博士
代表作品
论文
吴晓求,郭彪,芦东,陈柏何,中国建设金融强国的双支柱架构:人民币国际化与资本市场开放[J].财贸经济,2025,46(06):5-24. 论文被中国人民大学《复印报刊资料》2025.08,《新华文摘》2025.19全文转载.
吴晓求,谭松涛,郭彪.全球资本市场估值差异与中国元素估值体系研究[J].中国经济问题,2024,(06):1-15.
郭彪,李春丽.衍生品市场发展助力金融强国建设[J].应用经济学评论,2024,4(03):37-46.
涂永红,任屹颖,郭彪.长江经济带城市绿色创新发展[J].经济理论与经济管理,2023,43(10):85-98.
郭彪,侯懿洳,王静宇.投资风格漂移对债券型基金业绩的影响研究[J].债券,2022,(02):65-71.
侯懿洳,王伦,郭彪.原油期货市场间价格风险传导研究——基于BEKK-GARCH模型的分析[J].价格理论与实践,2021,(10):93-97.
涂永红,何青,钱宗鑫,等.国外政策性金融机构运作和监管机制及对我国的启示[J].海外投资与出口信贷,2021,(03):12-16.
郭彪,尚凌楠,林星辰,刘思. 资本市场与实体经济:德国模式分析. 应用经济学评论,2021,1.
郭彪,刘普阳,姜圆.卖空限制与收益可预测性——A股融资融券制度的证据[J].金融研究,2020,(08):169-187.
中国人民大学课题组,吴晓求.“十四五”时期中国金融改革发展监管研究[J].管理世界, 2020,36(07):5-15.
吴晓求,郭彪,方明浩,等.中国金融开放:模式、基础条件和市场效应评估[J].财贸经济,2020,41(05):5-18.
连俊华,廖雪,郭彪.中国和新加坡股指期货价格引导——基于限制政策前后变化探讨[J].南昌大学学报(人文社会科学版),2018,49(05):74-81.
类承曜,刘子豪,何林,等.增加中短期国债发行对国债收益率曲线构建的影响研究[J].债券, 2016,(12):28-33.
科研项目(主持)
国家级:
国家自然科学基金面上项目:公司基本面和期权定价与交易:理论机制与实证分析
国家自然科学基金青年项目:股票期权价格收益问题研究
省部级:
国家发展和改革委员会规划司:健全资本市场功能研究
国家发展和改革委员会财金司:期货市场发展有关重大问题研究
教育部人文社科研究项目:Is technical analysis useful in predicting the option prices?
山西省财经高质量发展专项研究重大课题:山西金融监管体系完善与创新研究
中央社会工作部五局:志愿服务与社会信用体系建设研究
校级:
中国股票市场收益率可预测性及股灾:论融资融券和香港市场溢出效应
技术分析能有效预测期权价格吗?
企业级:
北京大商所期货与期权研究中心:期货市场跨市场创新业务引发风险交叉传染的路径及防范
国泰君安证券:利率衍生品绩效归因研究